

TAPUDA EKSİK BEYAN İÇİN AVANTAJLI DÖNEM BİTİYOR MU? EVET, SON TARİH 31 ARALIK 2026!
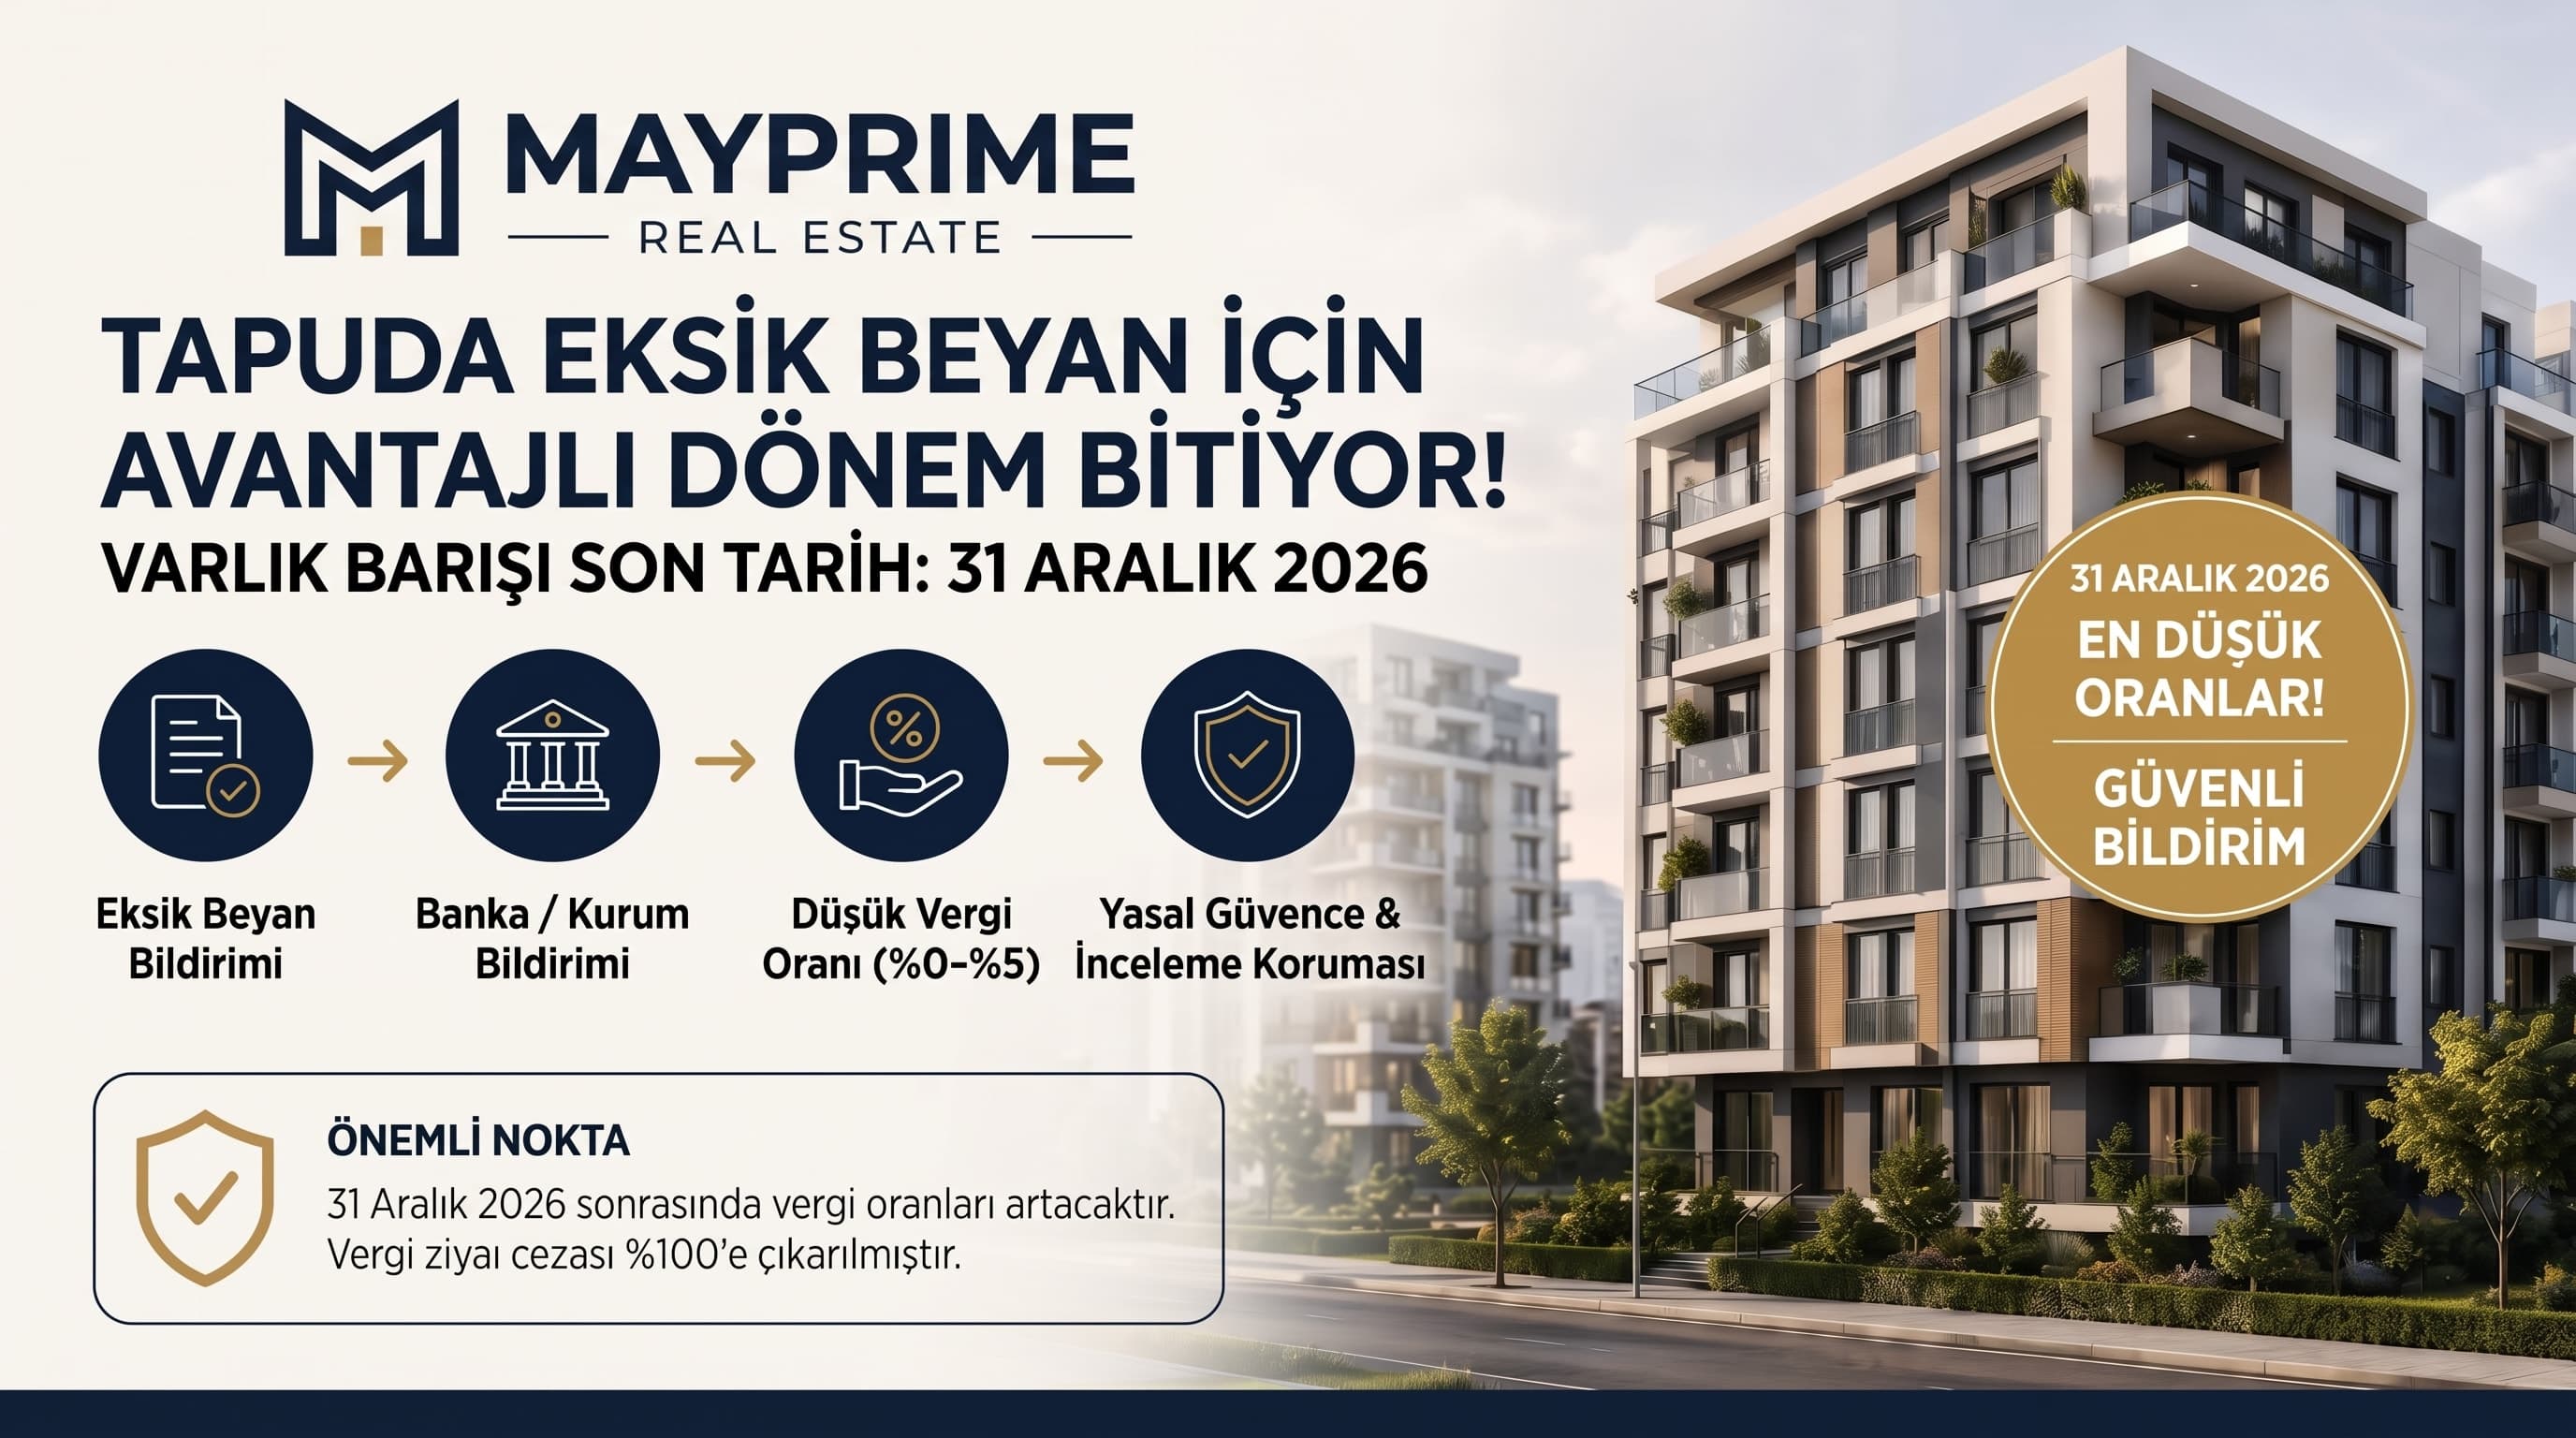
Tapuda eksik beyan edilen satışlar için Varlık Barışı'ndaki en düşük oranlar 31 Aralık 2026'da sona eriyor. 19 Aralık 2025'ten itibaren eksik beyan edilen harç için vergi ziyaı cezası %25'ten %100'e çıktı. 7582 sayılı Kanun'la tapuda gösterilmeyen tutar, taahhüt süresine göre %5 ile %0 arasında vergiyle bildirilebiliyor ve bu tutar için inceleme yapılamıyor. 2027'de oranlar yarım puan artacak, son tarih 31 Temmuz 2027.
TAPUDA EKSİK BEYAN İÇİN AVANTAJLI DÖNEM BİTİYOR MU? EVET, SON TARİH 31 ARALIK 2026!
Tapuda gerçek satış bedelini düşük gösterenler için Varlık Barışı'ndaki en düşük oranlar 31 Aralık 2026'ya kadar geçerli. 7582 sayılı Kanun'la getirilen düzenleme, tapuda gösterilmeyen tutarın banka veya aracı kuruma bildirilerek yasal güvenceye alınmasına imkân tanıyor.
Ceza Neden Ağırlaştı?
- Vergi Ziyaı Cezası: 19 Aralık 2025'te yürürlüğe giren 7566 sayılı Kanun ile tapuda eksik beyan edilen harç için vergi ziyaı cezası %25'ten %100'e (bir kat) çıkarıldı.
- Değer Artış Kazancı: Taşınmaz 5 yıl dolmadan satıldıysa değer artış kazancı vergisi de devreye giriyor. Harç farkı, ceza ve faizle birlikte toplam yük ciddi boyutlara ulaşabiliyor.
Varlık Barışı Ne Sağlıyor?
4 Haziran 2026'da yürürlüğe giren düzenlemeyle, tapuda gösterilmeyen tutar banka veya aracı kuruma bildirilip vergisi ödendiğinde, bildirilen tutar için vergi incelemesi ve tarhiyat yapılamıyor.
Güncel Oranlar (31 Aralık 2026'ya kadar):
- Standart: %5
- 2 Yıl Taahhüt: %3
- 3 Yıl Taahhüt: %2
- 4 Yıl Taahhüt: %1
- 5 Yıl ve Üzeri Taahhüt: %0
Takvim:
- 1 Ocak – 31 Temmuz 2027: Tüm oranlar yarım puan artıyor.
- Son Bildirim Tarihi: 31 Temmuz 2027.
Dikkat Edilmesi Gerekenler:
Adına vergi incelemesi başlatılmış veya tebligat ulaşmış kişiler bu imkândan yararlanamıyor. Her durumun kendine özgü koşulları olduğu için başvuru öncesinde bir mali müşavirle değerlendirme yapılması önerilir.
En düşük oranlardan yararlanmak isteyenlerin yıl sonunu beklemeden harekete geçmesi önem taşıyor.